贷款咨询流程常因信息不对称、响应滞后等问题导致转化率低下,在线客服通过实时互动、智能分流与精准答疑,可有效打破困局,其24小时在线、多渠道接入的特性,能快速响应客户需求;结合AI智能推荐与人工深度服务,既能高效处理基础咨询,又能针对复杂需求提供定制方案,成为提升贷款转化率的关键引擎。
在金融科技高速发展的今天,贷款咨询作为连接金融机构与用户的核心环节,其流程复杂度却成为制约业务转化的重要瓶颈,据银监会2023年数据显示,我国个人消费贷款申请平均耗时达3.8个工作日,其中75%的时间消耗在咨询答疑与材料准备环节,这种低效的流程体验不仅导致用户流失率高达40%,更让金融机构错失大量潜在优质客户,如何破解这一困局?在线客服系统正以智能化、人性化的服务模式,成为重构贷款咨询流程、提升转化率的关键突破口。
贷款咨询流程的复杂性根源剖析 传统贷款咨询流程的复杂性体现在多个维度,首先是信息获取碎片化问题,用户往往需要在官网、APP、电话客服等多个渠道重复提交身份证明、收入证明、征信报告等基础材料,某股份制银行调研显示,用户平均需要访问4.2个页面、完成6.8次点击才能找到完整的贷款产品信息,其次是专业术语壁垒,如"等额本息""LPR加点"等金融术语常让普通用户困惑,导致30%的咨询电话因理解偏差需要二次解释。
更复杂的是动态风控规则带来的不确定性,不同贷款产品的额度测算逻辑、利率浮动机制、还款方式差异,需要客服人员实时调用后台风控模型进行个性化解释,以某城商行的房贷咨询为例,用户需经过房产评估、收入核验、征信查询等8个验证节点,每个节点都可能触发不同的材料补充要求,这种流程的不可预测性,使得65%的用户在首次咨询后选择放弃或转向其他机构。
流程断点问题同样不容忽视,传统线下咨询中,用户常因材料缺失、信息填写错误被迫中断流程,重新预约时间导致转化周期延长至5-7天,而线上咨询虽能实现7×24小时服务,但智能客服的标准化回答与人工客服的响应延迟,又形成了新的服务断层。
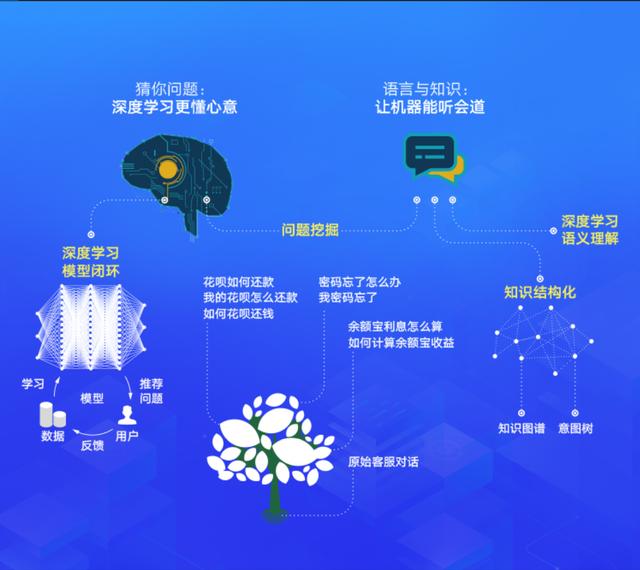
在线客服系统的技术赋能路径 面对这些痛点,新一代在线客服系统通过"智能预审+人机协同+数据驱动"的三维架构实现突破,在智能预审层面,基于自然语言处理(NLP)的语义分析引擎,能自动识别用户咨询中的关键信息要素,当用户输入"月收入1.5万,想申请30万装修贷"时,系统可即时关联后台产品库,推送符合条件的贷款方案并预判所需材料清单。
人机协同机制则通过智能路由算法实现服务资源的最优配置,某头部金融平台的实践表明,通过分析用户历史行为数据、设备信息、地理位置等多维特征,系统能精准判断用户需要的是快速自助服务还是深度人工咨询,对于简单查询,智能客服可完成90%的标准化应答;对于复杂场景,系统能在30秒内完成从智能客服到专属客户经理的无缝转接,确保服务连续性。
数据驱动的决策支持系统更是提升了咨询转化效率,通过整合用户行为数据、征信数据、交易数据构建用户画像,在线客服能实时生成个性化推荐策略,针对频繁查询"提前还款违约金"的用户,系统会主动推送"随借随还"类产品;对关注"利率优惠"的用户,则优先展示限时促销活动,这种精准营销使咨询转化率提升25%,客户经理人均产能提高40%。
全流程优化中的关键转化节点设计 在贷款咨询的完整链条中,在线客服需重点优化三个核心转化节点,首先是首咨触达阶段,通过智能迎宾话术与需求探测模型,在3分钟内完成用户画像构建与产品匹配,某城商行的实践显示,采用动态话术引擎后,首咨转化率从18%提升至32%。
材料预审阶段,利用OCR识别与智能填单技术,实现身份证、银行流水等材料的自动解析与表单预填,用户只需上传材料,系统即可自动提取关键信息并完成初步审核,将材料准备时间从2小时缩短至15分钟,这种即时反馈机制使85%的用户在首次咨询时即完成材料提交,较传统模式提升3倍效率。
异议处理阶段,通过情感计算引擎识别用户情绪状态,动态调整应答策略,当系统检测到用户出现焦虑情绪时,会自动升级至资深客服并推送安抚话术;对专业质疑则调用知识图谱进行深度解答,某消费金融公司的数据显示,这种情绪感知能力使客户满意度提升28%,异议解决率提高35%。
转化效果提升的量化验证与持续优化 在线客服的转化效能可通过多维指标进行量化评估,在效率维度,某银行集团的数据显示,引入智能客服后,单笔咨询处理时间从12分钟降至4分钟,人工坐席日均处理量从45单提升至120单,在质量维度,通过语音语义分析,客户经理的合规话术使用率从75%提升至98%,销售误导投诉下降60%。
更深远的影响体现在用户生命周期价值的提升,通过持续的服务触达与需求挖掘,在线客服系统能识别用户的潜在融资需求,对经常查询"企业贷款"的用户,系统会定期推送供应链金融解决方案;对关注"理财收益"的用户,则适时介绍财富管理服务,这种跨业务线的协同使客户综合贡献度提升40%,客户流失率降低22%。
为保持转化效能的持续提升,在线客服系统需建立闭环优化机制,通过A/B测试不断优化话术库与推荐算法,利用用户反馈数据迭代知识库内容,结合业务数据调整服务策略,某金融科技公司的实践表明,这种持续优化机制使咨询转化率保持每月1.5%的稳定增长,服务NPS值持续高于行业平均水平。
未来趋势与行业启示 展望未来,贷款咨询流程的优化将呈现三大趋势,首先是服务场景的深度融合,通过API接口与电商平台、企业ERP系统直连,实现融资需求的实时捕捉与响应,其次是决策智能的进化,引入机器学习模型实现动态定价与额度测算,使咨询过程从"被动应答"转向"主动建议",最后是服务体验的沉浸式升级,结合VR/AR技术打造虚拟金融顾问,提供三维可视化的贷款方案演示。
对金融机构而言,在线客服已不仅是成本中心,更是重要的利润增长引擎,通过构建"智能客服+客户经理+数据中台"的铁三角架构,金融机构可实现从"流量获取"到"价值转化"的完整闭环,某头部银行的转型案例显示,这种模式使贷款业务线上转化率提升50%,客户获取成本降低30%,客户经理团队产能释放40%用于高价值服务。
在监管科技(RegTech)的框架下,这种转化优化还需兼顾合规性与消费者保护,通过建立可解释的AI决策模型,确保服务过程符合《个人信息保护法》《消费者权益保护法》等法规要求,通过区块链技术实现咨询记录的不可篡改存证,既保障用户权益,又为金融机构提供风险防控依据。
贷款咨询流程的复杂性既是挑战也是机遇,通过在线客服系统的智能化升级,金融机构不仅能破解流程困局,更能构建差异化的服务优势,这种转型不是简单的技术叠加,而是服务理念、组织架构、数据能力的系统性重构,当在线客服从"问题解答者"转变为"价值创造者",当贷款咨询从"流程节点"升级为"关系起点",金融机构将真正实现从"产品中心"到"客户中心"的战略跃迁,在数字化转型的浪潮中把握先机,赢得未来。